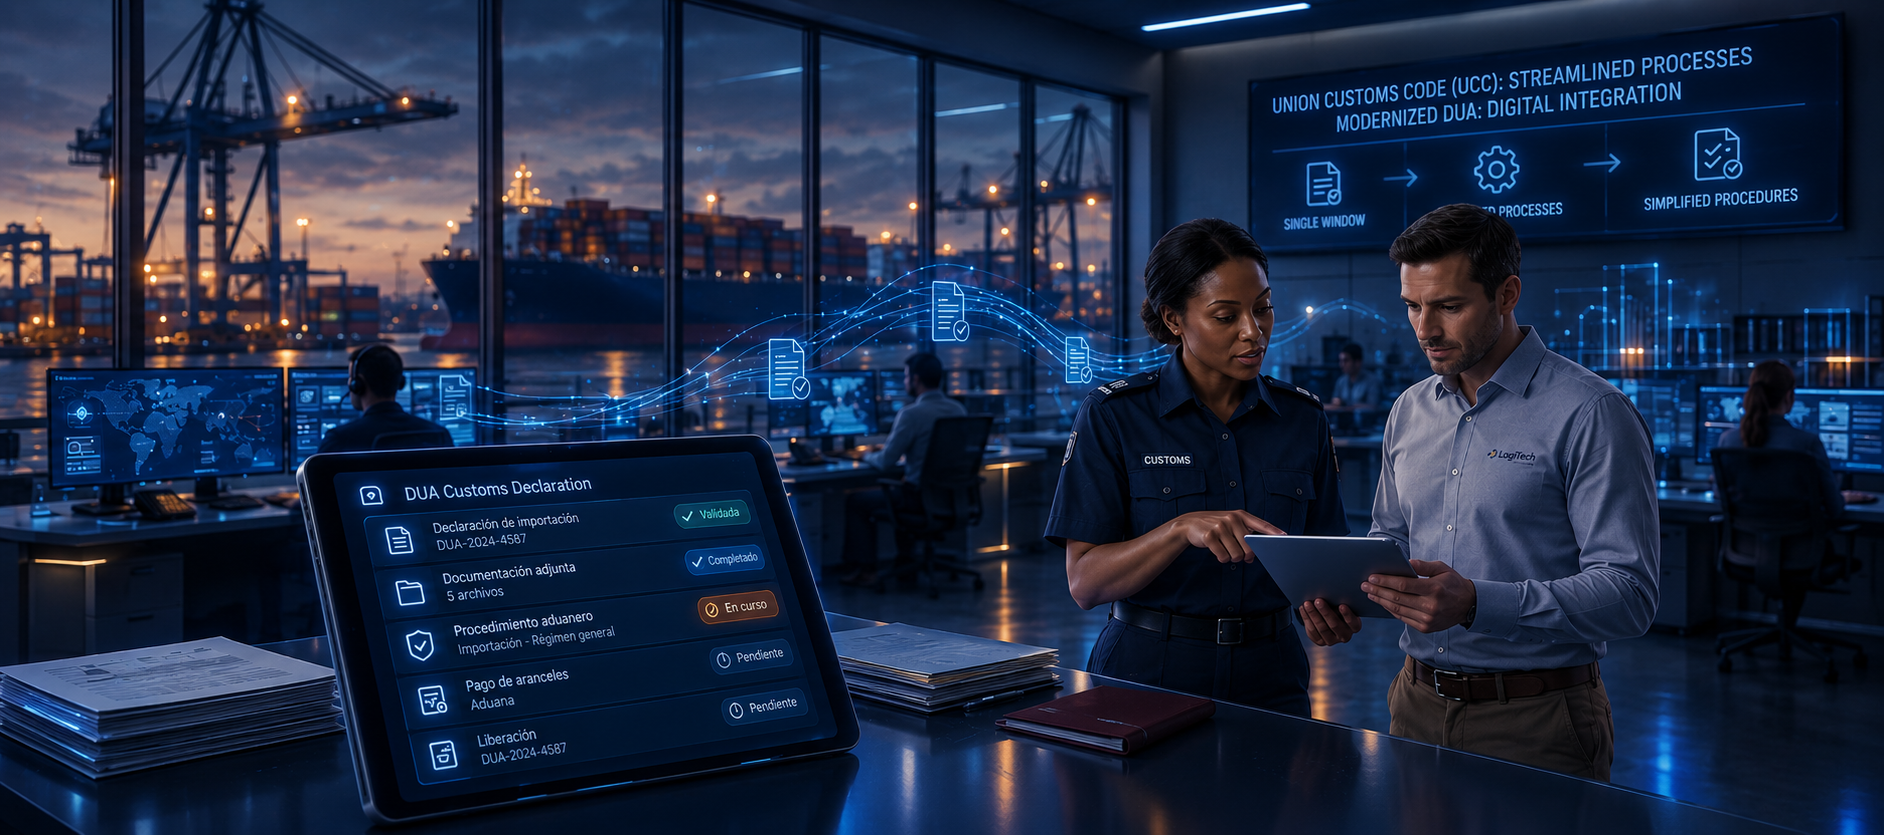
El DUA es la declaración con la que una mercancía se presenta ante la aduana para importarse, exportarse o circular en tránsito. Esta guía explica qué es, quién lo presenta, de dónde salen sus datos, qué errores son más frecuentes y qué ha cambiado con el Código Aduanero de la Unión.
Cualquier mercancía que entra en la Unión Europea, sale de ella o la atraviesa en tránsito tiene que declararse ante la aduana. Durante décadas, en España esa declaración ha tenido un nombre que todo el sector conoce: el DUA, el Documento Único Administrativo.
El DUA está en el centro del trabajo de cualquier agente de aduanas, transitario o importador, y también en el de muchos de sus problemas: es el último eslabón de una cadena de documentos y el lugar donde un error de transcripción se convierte en un retraso, una inspección o una rectificación. Además, el formato ha cambiado en los últimos años con la aplicación del Código Aduanero de la Unión. Esta guía repasa qué es el DUA, cómo se prepara y qué ha cambiado.
El DUA es la declaración aduanera con la que el declarante comunica a la aduana qué mercancía quiere incluir en un régimen aduanero, como la importación, la exportación o el tránsito, y en qué condiciones. Se llama “único” porque nació para sustituir los distintos formularios nacionales por un modelo común en los países comunitarios.
En la declaración constan, entre otros, el importador o exportador, el representante si lo hay, la descripción de la mercancía y su código arancelario TARIC, el país de origen, el valor en aduana, el peso, los bultos, el medio de transporte y el régimen solicitado. Con esa información la aduana calcula los aranceles y el IVA de importación, aplica los controles que correspondan y concede el levante, es decir, la autorización para que la mercancía siga su camino.
Hoy la declaración se presenta de forma electrónica, y el término “DUA” se sigue usando en el día a día aunque el modelo de datos haya cambiado, como veremos más abajo.
El DUA cumple varias funciones a la vez, y eso explica por qué sus datos tienen que ser tan precisos.
La primera es fiscal: sirve de base para liquidar los derechos arancelarios y el IVA a la importación, y queda como justificante de la operación ante Hacienda. La segunda es de control: permite a la aduana aplicar controles de seguridad, sanitarios o de comercio exterior, y decidir si una partida pasa por circuito verde o requiere revisión documental o física. La tercera es estadística: los datos de las declaraciones alimentan las cifras oficiales de comercio exterior. Y para el operador, el DUA es también un documento de trazabilidad: acredita que una mercancía salió o entró legalmente, algo que el exportador necesita, por ejemplo, para justificar la exención del IVA en una venta fuera de la UE.
Aunque se hable del DUA como si fuera uno, la declaración cambia según el régimen al que se destina la mercancía. Los más habituales en la operativa diaria son tres.
El DUA de importación es el que se presenta para despachar a libre práctica mercancía que llega de fuera de la UE. Es el que genera la liquidación de aranceles e IVA y el más exigente en datos. El DUA de exportación acompaña la salida de mercancía hacia un tercer país y sirve al exportador para acreditar esa salida. La declaración de tránsito, como el T1, permite que la mercancía circule bajo control aduanero entre dos puntos sin pagar todavía los derechos, por ejemplo desde el puerto de llegada hasta una aduana interior.
Existen además declaraciones para regímenes especiales, como el depósito aduanero o el perfeccionamiento activo, que siguen la misma lógica con datos específicos.
La responsabilidad de la declaración es del declarante, normalmente el importador o el exportador. Puede presentarla él mismo o, como ocurre en la gran mayoría de los casos, hacerlo a través de un representante aduanero: un agente de aduanas o un transitario con departamento de aduanas propio.
El representante puede actuar en representación directa, en nombre y por cuenta del cliente, o indirecta, en nombre propio y por cuenta del cliente. La diferencia importa porque en la indirecta el representante comparte la responsabilidad sobre la deuda aduanera. Por eso los departamentos de aduanas revisan con tanto cuidado los datos que les llegan: un error que no es suyo puede acabar siéndolo.
El DUA no se escribe desde cero. Casi toda su información ya existe en otros documentos del expediente, y preparar la declaración consiste en buena parte en reunirla y comprobar que cuadra. Las fuentes habituales son estas:
El problema es que estos documentos llegan en formatos distintos, desde proveedores distintos y casi siempre en PDF. Y los mismos datos que el departamento de tráfico ya tecleó en el TMS al abrir el expediente vuelven a teclearse en el programa de despacho para preparar la declaración. Ese doble tecleo es el origen de muchos de los errores que se ven en aduana.
La mayoría de las incidencias con una declaración no vienen de interpretar mal la norma, sino de datos que no coinciden entre documentos. Los casos más habituales son:
Cada uno de estos errores tiene un coste: rectificaciones, retrasos en el levante, gastos de almacenaje mientras se resuelve, inspecciones y, en los casos más graves, sanciones. Y casi todos se evitan con lo mismo: que los datos se tomen del documento original una sola vez y se validen antes de llegar a la declaración.
El Reglamento (UE) 952/2013, por el que se establece el Código Aduanero de la Unión (CAU), fija el marco común de las aduanas europeas y obliga a que los intercambios con la aduana sean electrónicos y sigan un modelo de datos armonizado. Su aplicación ha exigido que cada país renueve sus sistemas, y en España ese cambio ha llegado por fases.
En exportación, la Agencia Tributaria puso en marcha el sistema AES P1, adaptado al CAU, que es el único habilitado para las declaraciones de exportación desde el 9 de mayo de 2023. En importación, tras un periodo de convivencia, la Agencia Tributaria anunció el cierre definitivo de la declaración de importación anterior al CAU el 14 de octubre de 2025. Desde entonces, solo se admite la nueva declaración.
En la práctica, el sector sigue hablando de “DUA”, pero lo que se presenta ya no es el formulario de casillas de siempre, sino una declaración con datos estructurados por niveles (la cabecera de la declaración y cada una de sus partidas), pensada para intercambiarse entre sistemas. Para los equipos de aduanas esto tiene una consecuencia clara: la calidad del dato de entrada importa más que nunca, porque la declaración se construye y se valida de forma automática.
Un transitario de Barcelona gestiona la importación de un contenedor de componentes electrónicos que llega desde Asia. La naviera envía el BL, el proveedor la factura comercial y la lista de bultos, y el cliente reenvía el certificado de origen. Todo llega por correo, en PDF.
En un proceso manual, el técnico de aduanas abre cada documento y teclea en el programa de despacho el importador, la descripción, el valor y la moneda, el incoterm, los pesos, los bultos, el número de contenedor y el origen. Busca en la ficha del producto la partida arancelaria, comprueba que los pesos de la lista de bultos coinciden con los del BL y que el valor cuadra con la factura. Si el contenedor trae veinte referencias distintas, son veinte partidas que revisar una a una. Una declaración así puede llevar fácilmente media hora, y el mismo técnico prepara muchas al día.
Con un flujo automatizado, los documentos se leen en cuanto llegan. El motor de extracción identifica la factura, la lista de bultos y el BL, extrae sus datos, comprueba que pesos, bultos y valores cuadran entre ellos y los vuelca en el programa de despacho con la clasificación propuesta para cada partida. El técnico ya no teclea: revisa la declaración precargada y se centra solo en lo que el sistema marca como dudoso, como una partida sin clasificación previa o un peso que no coincide.
80% menos tiempo manual en los procesos documentales automatizados con Kaiona.
Automatizar las declaraciones no exige sustituir el software de aduanas, que suele estar homologado y bien asentado en el equipo. Lo que cambia es cómo le llegan los datos. Un enfoque que funciona se apoya en cuatro pasos.
Primero, capturar los documentos donde ya llegan, normalmente el buzón de correo, sin pedir a proveedores ni clientes que cambien nada. Segundo, extraer los datos con IA entrenada en documentación logística, capaz de leer facturas, BL, AWB y certificados en cualquier formato; es lo que hace K-Scan. Tercero, validar los datos entre documentos antes de que lleguen a la declaración, dentro del expediente digital que gestiona K-Flow. Y cuarto, integrar con el programa de despacho y el TMS, para que la declaración se precargue sin copiar y pegar, que es el papel de K-Plug.
El resultado es el mismo que en el resto de procesos documentales: el equipo pasa de transcribir a revisar por excepción. Es la misma lógica que explicamos en la guía de gestión documental en logística, aplicada al punto donde un error cuesta más caro.
El DUA sigue siendo la pieza central del despacho, aunque su formato haya evolucionado con el Código Aduanero de la Unión. Lo que no ha cambiado es que depende de datos que, en muchos equipos, se escriben varias veces antes de llegar a la aduana.
Si tu departamento de aduanas dedica buena parte del día a teclear datos que ya están en facturas, BL y listas de bultos, Kaiona puede ayudarte a medir cuánto tiempo se va en ello y qué parte se puede automatizar sin cambiar tu programa de despacho.
DUA son las siglas de Documento Único Administrativo, la declaración aduanera con la que una mercancía se incluye en un régimen aduanero como la importación, la exportación o el tránsito.
El importador o el exportador, como declarante. En la práctica, la mayoría lo hace a través de un representante aduanero, normalmente un agente de aduanas o un transitario con departamento de aduanas.
El término se sigue usando, pero el formato ha cambiado con el Código Aduanero de la Unión. En España, la exportación se declara con el sistema AES desde mayo de 2023, y la importación con la nueva declaración del CAU desde el 14 de octubre de 2025.
Es la declaración que se presenta para despachar a libre práctica mercancía procedente de fuera de la UE. Sobre ella se liquidan los aranceles y el IVA a la importación.
No, Kaiona is not a traditional SaaS. We don't sell you a generic platform that you have to adapt to, nor a monthly user license for your team to do the work.
Kaiona functions as a custom artificial intelligence and automation layer that connects directly with your current systems (ERPs, CRMs, document management). We handle the technical complexity so that you only see the results within your usual workflow.